انواع خسارت در حمل بار و پوشش بیمهای
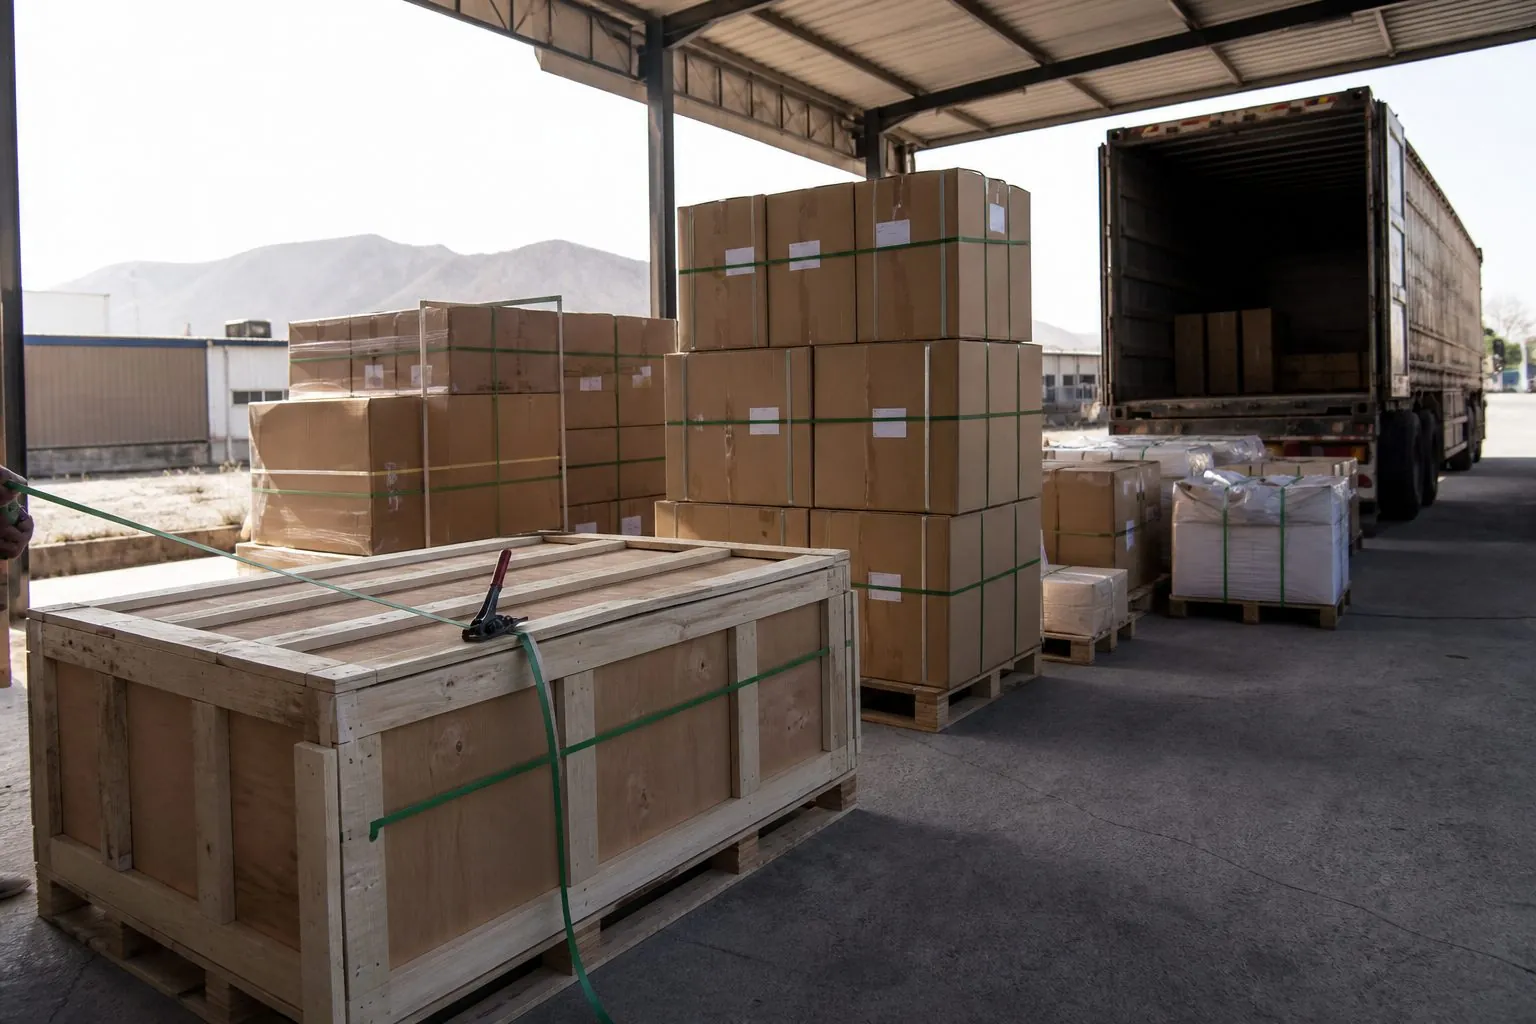
هیچ حملکنندهای نمیتواند ریسک جاده را صفر کند؛ میتواند آن را مدیریت و پوشش دهد. شناخت انواع خسارت حمل بار کمک میکند بیمه و بارنامه را جدی بگیرید نه بهعنوان کاغذ اضافه.
اتحاد شیراز با قرارداد بیمه آسیا و ایران مسیر را با پشتوانه مشخص جلو میبرد. شرط استفاده درست از این پشتوانه، ثبت دقیق کالا و ارزش واقعی روی اسناد است.
ارزانترین حمل بدون بیمه، در اولین حادثه به گرانترین تجربه تبدیل میشود. این مقاله زبان ساده خسارت و اقدام بعد از حادثه است.
خسارتهای رایج در مسیر جادهای
- ضربه و شکستگی ناشی از مهار بد یا دستانداز
- نفوذ آب به خاطر بستهبندی ضعیف
- سرقت یا مفقودی بسته در تخلیه نامنظم
- آسیب در بارگیری و تخلیه بدون تجهیزات
- تأخیر ناشی از حادثه ناوگان که زیان غیرمستقیم میسازد
بعضی زیانها مستقیم روی کالاست و بعضی غیرمستقیم مثل خواب خط تولید. پوشش بیمه معمولاً روی خسارت مستقیم کالا تمرکز دارد؛ زیان توقف را جدا در قرارداد تجاری ببینید.
نقش بارنامه در خسارت
بارنامه هویت محموله را ثبت میکند. اگر شرح کالا کلی باشد، اثبات محتویات سخت میشود. تعداد بسته، نوع کالا و وضعیت ظاهری را دقیق بنویسید. در مقصد هم اگر آثار ضربه دیدید، همانجا روی سند قید کنید.
اعلام ارزش واقعی
کماظهاری حق بیمه را کم میکند اما سقف خسارت را هم پایین میآورد. برای کالای صنعتی، عدد واقعی را بگویید. در صورت نیاز پوشش تکمیلی بپرسید.
بعد از حادثه چه کار کنیم؟
- وضعیت را سریع به شرکت حمل اطلاع دهید
- از محل و کالا مستند عکس تهیه کنید
- بسته را بیدلیل کامل باز نکنید مگر برای جلوگیری از خسارت بیشتر
- مدارک بارنامه و اعلام ارزش را آماده کنید
تأخیر در اعلام، پیگیری بیمه را سخت میکند. پشتیبانی ۲۴ ساعته اتحاد شیراز برای همین تماسهای اضطراری است.
پیشگیری بهتر از پرونده خسارت
مهار درست، لیفتراک، سکو و بستهبندی مقاوم احتمال حادثه را کم میکند. بیمه جایگزین عملیات ضعیف نیست؛ مکمل عملیات درست است. پایانه مجهز یعنی پیشگیری عملی.
بیمه پرونده است نه شعار
پوشش وقتی کار میکند که کالا، ارزش و حادثه با شرایط بیمهنامه بخواند. بارنامه ضعیف پرونده را ضعیف میکند.
آسیا و ایران نام مشخصاند. «بیمه داریم» بدون نام، برای حسابرسی شرکت کافی نیست.
پیشگیری با پایانه مجهز، تعداد پرونده را کم میکند. بیمه برای باقیمانده ریسک است.
مستندسازی از مبدأ تا مقصد
عکس بار مهارشده در مبدأ برای کالای گران مفید است. شمارش در مقصد همان لحظه. قید روی سند اگر ضربه دیده.
اعلام سریع به شرکت. تأخیر توضیح را سخت میکند.
بستهبندی استاندارد سهم شما در پیشگیری است و در بررسی علت خسارت دیده میشود.
مواردی که اغلب خارج از انتظار بیمهشونده است
زیان توقف خط. خسارت ناشی از بسته کاملاً نامناسب. تأخیر بدون حادثه.
کماظهاری ارزش. شرح کالای مبهم.
باز کردن کامل بار و دور ریختن کارتن قبل از بازدید.
چکلیست اجرایی قبل از سفارش
- شرح دقیق کالا
- ارزش واقعی
- بارنامه
- عکس در صورت آسیب
- اعلام سریع
خسارت حمل بار را با سند و اعلام بهموقع مدیریت کنید؛ بیمه وقتی به کار میآید که پرونده قابل خواندن باشد.
خسارت فیزیکی کالا را از زیان تجاری خواب خط جدا کنید
انواع خسارت حمل بار را اگر در یک سبد بگذارید، انتظار بیمهشونده غلط شکل میگیرد. ضربه، شکستگی، نفوذ آب، سرقت بسته و آسیب بارگیری معمولاً روی خود کالایند و با بارنامه و پوشش بیمه آسیا و ایران قابل پیگیریاند اگر شرایط بیمهنامه بخواند. زیان توقف خط تولید، جریمه تأخیر قرارداد فروش و از دست دادن مشتری معمولاً خسارت بیمهای کالا نیستند مگر توافق جدا. این تفکیک را قبل از حرکت در ذهن تدارکات جا بیندازید.
اتحاد شیراز مسیر را با قرارداد بیمه آسیا و ایران جلو میبرد. شرط استفاده درست، ثبت دقیق کالا و ارزش واقعی روی اسناد است. کماظهاری حق بیمه را کم میکند اما سقف خسارت را هم پایین میآورد. شرح کلی «خرده بار» اثبات محتویات را سخت میکند. تعداد بسته و وضعیت ظاهری مبدأ را بنویسید.
پیشگیری با پایانه مجهز تعداد پرونده را کم میکند: مهار روی سکو، لیفتراک بهجای هل دادن، توزین برای جلوگیری از اضافهبار و واژگونی چیدمان. بیمه برای باقیمانده ریسک جاده است نه برای عملیات ضعیف کنار خیابان. ارزانترین حمل بدون بیمه در اولین حادثه به گرانترین تجربه تبدیل میشود.
مستندسازی از مبدأ تا مقصد
عکس بار مهارشده در مبدأ برای کالای گران مفید است. شمارش در مقصد همان لحظه انجام شود. اگر آثار ضربه دیدید روی سند قید کنید. باز کردن کامل بار و دور ریختن کارتن قبل از بازدید، پرونده را ضعیف میکند. تأخیر در اعلام به شرکت حمل توضیح را سخت میکند. پشتیبانی ۲۴ ساعته برای همین تماس اضطراری است.
سناریو: کارتن یاتاقان بازشده قبل از عکس
گیرنده در اراک سه کارتن یاتاقان را با گوشه خیس تحویل گرفت. انباردار همان لحظه کارتنها را کامل باز کرد، قطعات را روی زمین چید، کارتن خیس را دور انداخت و فردا به فروشنده تهران زنگ زد که کالا زنگ زده. شرکت حمل و بیمه برای بازدید آمدند اما مبدأ خسارت و میزان اولیه نامشخص بود. بحث شد که رطوبت از جاده است یا از نگهداری حیاط باز بعد از تخلیه.
کار درست: ثبت روی سند در لحظه تخلیه، عکس بستهبندی، اعلام سریع به اتحاد شیراز، نگه داشتن کارتن تا بازدید. حتی اگر بعداً برای جلوگیری از زنگ بیشتر قطعات را خشک کنید، مستند اولیه باید بماند. پرونده وقتی قابل خواندن است که زنجیره زمان داشته باشد. بدون آن حتی پوشش آسیا و ایران سختگیر میشود.
سهم بستهبندی و سهم عملیات
اگر بستهبندی کاملاً نامناسب باشد، سهم صاحب کالا در بررسی علت پررنگ میشود. کارتن تکلایه برای مسیر بینشهری، استرچ بدون تسمه روی بار سنگین، و پالت شکسته نمونههای تکراریاند. بیمه جایگزین طراحی بسته برای ترمز نیست. از آن طرف، بارگیری بدون لیفتراک روی سکو هم سهم عملیات را بالا میبرد. هر دو را جدی بگیرید.
مفقودی بسته در تخلیه نامنظم خردهبار معمولاً از برچسب ضعیف و چند گیرنده بدون شمارش است نه لزوماً سرقت سازمانیافته. برچسب دو ضلع و بارنامه با ردیف تعداد، این ریسک را کم میکند. در مقصد امضای بیقید و اعتراض فردا کار پیگیری را سخت میکند.
نام بیمهگر را در پرونده تأمینکننده ثبت کنید. «بیمه داریم» برای ممیزی داخلی کافی نیست. آسیا و ایران نام مشخصاند. ارزش را واقعی بگویید و در صورت نیاز پوشش تکمیلی را قبل از حرکت بپرسید نه بعد از حادثه. بارنامه هویت محموله است؛ بدون آن «آن بار ما» در پایانه شلوغ گم میشود.
بعد از حادثه ناوگان هم کالا ممکن است سالم باشد اما تأخیر بخورد. این تأخیر را با پنجره سایت و زیان تجاری جدا مدیریت کنید. کانال واحد با شعبه بهتر از پیام مستقیم متناقض به راننده است. شعب جاده قدیم قم، غرفه ۸۲ و شهرک حمل و نقل نقطه پیگیری پروندهاند. جزئیات خدمت را در خدمات و اعلام حادثه را از تماس شروع کنید.
- ضربه و شکستگی ناشی از مهار بد یا دستانداز
- نفوذ آب بهخاطر بستهبندی ضعیف یا پوشش ناکافی جنوب
- آسیب بارگیری و تخلیه بدون تجهیز
- کسری بسته در تخلیه چندگیرنده
- زیان غیرمستقیم تأخیر که معمولاً خارج از پوشش کالاست
چکلیست پرونده خسارت
- شرح دقیق کالا و تعداد روی بارنامه
- ارزش واقعی اعلامشده
- عکس مبدأ در صورت کالای گران
- قید روی سند مقصد اگر آسیب دیده
- اعلام سریع به شرکت حمل
- کارتن و بسته تا بازدید نگه داشته شده
زنجیره زمان خسارت را از دقیقه تخلیه تا تماس با شعبه بنویسید
پرونده بیمه وقتی ضعیف میشود که بین تخلیه و اعلام چند ساعت کارتن باز شده، کالا جابهجا شده و شاهدی نمانده باشد. یک برگه یکخطی در انبار مقصد اجباری کنید: ساعت تخلیه، نام شمارنده، وضعیت ظاهری، عکس بسته قبل از باز شدن، ساعت تماس با اتحاد شیراز. پشتیبانی ۲۴ ساعته برای همین تماس است حتی اگر حسابداری خواب باشد. بیمه آسیا و ایران زنجیره زمان میخواهد. تأخیر «فردا صبح به مالی میگوییم» توضیح رطوبت و ضربه را خراب میکند.
زیان خواب خط را در قرارداد فروش با مشتری جدا ببینید تا از حمل انتظار معجزه نداشته باشید. پوشش کالا معمولاً روی فیزیک محموله است. در مقابل، پیشگیری با سکو و لیفتراک و مهار تعداد پرونده فیزیکی را کم میکند و این همان جایی است که پایانه مجهز به کار مالی شما میآید. کماظهاری ارزش را در جلسه مالی قبل از فصل پررفتوآمد اصلاح کنید نه بعد از اولین ضربه. شرح ردیفی روی بارنامه جلوی گروگان شدن کل محموله برای یک بسته را میگیرد.
اگر واحد حقوقی شما از بیمهگر نام میخواهد، همان نام آسیا و ایران را روی قرارداد حمل و فاکتور ثبت کنید. «بیمه داریم» در ممیزی کافی نیست. یک بار در سال با تدارکات مرور کنید که آیا ارزش اعلامی کالاهای پرتکرار هنوز با واقعیت بازار میخواند یا نه؛ تورم و سفارشی بودن قطعه میتواند سقف پوشش را بیارزش کند.
پرسشهای پرتکرار
آیا همه خسارتها تحت پوشش است؟
بستگی به شرایط بیمهنامه و نوع حادثه دارد. قبل از حرکت بپرسید.
خسارت بستهبندی ضعیف گردن کیست؟
اگر بستهبندی نامناسب باشد، ممکن است سهم صاحب کالا پررنگ شود.
تأخیر هم خسارت بیمهای است؟
معمولاً تمرکز روی آسیب کالاست نه زیان تأخیر تجاری.
چند روز برای اعلام فرصت دارم؟
هرچه سریعتر. تأخیر به زیان شماست.
کدام بیمه؟
اتحاد شیراز با بیمه آسیا و ایران قرارداد دارد.
جمعبندی و گام بعدی
اگر مشخصات محموله، مبدأ و مقصد آماده است، از صفحه تماس با ما درخواست مشاوره ثبت کنید یا با همکاران در شعب اتحاد شیراز هماهنگ شوید. فهرست سرویسها در خدمات باربری آمده است.
مشاوره رایگان حمل بار
برای استعلام و هماهنگی ارسال بار با ما در تماس باشید.
آماده هماهنگی ارسال بار هستید؟
با کارشناسان اتحاد شیراز تماس بگیرید یا درخواست مشاوره ثبت کنید؛ پشتیبانی ما ۲۴ ساعته است.